食疗养生是一个规模约千亿级的市场,也是大众流量型赛道里需求最普遍的一类。药食同源在中国有极深的认知基础,几乎每个家庭都有一套自己的“食疗经验”,但这套经验的标准化程度极低,效果高度依赖个人与地域。
一、千亿级的市场,钱花在了哪里
市场供给呈现两极:一端是讲不清成分与依据的内容账号,另一端是价格高、周期长的线下调理机构,中间缺少可持续的日常服务。
把市场拆开看,食疗养生的支出高度集中在“看得见”的环节:设备、产品、检查与内容。而“管得住”的环节——按周推进的方案、有人负责的随访、可验证的复盘——占比很低。这个结构决定了,行业的增量不会来自再卖一台设备,而来自把服务接上去。
在食疗养生,规模数字常被误读为成熟度。千亿级里包含大量一次性消费,真正按年付费的服务收入占比很小,这也是为什么赛道的“体感”远小于账面规模。
二、三个正在发生的结构性变化
变化一:从个人经验到知识库。把散落在典籍、地方经验与临床实践中的食养方案结构化为可检索、可追溯的知识库,是规模化的前提。
变化二:从单方到餐桌方案。用户要的不是一张药材清单,而是今天这顿饭怎么做、全家人都能吃、还能坚持一个月。
变化三:从节气内容到周期Plan。节气养生内容每年都在重复,真正有价值的是把节气转换成个人可执行的四周调养计划。
这三条变化指向同一个方向:行业价值正在从“产品交付”转移到“结果交付”。产品交付看销量,结果交付看复购,两者对组织能力的要求完全不同。
三、牌桌上的四类玩家
食疗养生的供给大致由四类角色构成,每一类都守着自己的一段,也都停在自己的一段:
| 玩家类型 | 核心能力 | 结构性缺口 |
|---|---|---|
| 中医馆与治未病中心 | 辨证、调理与膏方服务 | 供给集中在大城市,价格高 |
| 食疗内容账号 | 食谱、节气知识与社群 | 缺个体化,难交付结果 |
| 药食同源品牌 | 食材包、代茶饮与即食产品 | 重产品、轻方案 |
| 智能厨电厂商 | 炖煮、破壁与食谱联动 | 只有设备,没有健康逻辑 |
这四类玩家的共同点是“单点强、链条短”。设备商能把数据采准,平台能把内容铺开,医院能把诊断做对,但没有一方愿意也没有能力承担“从今天到三个月后”的连续责任。
值得注意的是,四类玩家都在向中间靠拢:设备商做服务,平台做硬件,医院做随访。但组织基因决定了它们很难真正跨过去,这给专业服务方留出了位置。
四、真正的缺口在服务侧
同一症状在不同人身上对应不同方案,缺少辨证与禁忌的结构化表达,导致服务无法复制、质量无法保证。
体质、基础疾病、用药情况都会影响食养方案,通用内容无法处理这些差异,风险与效果同时失控。食养周期长、体感模糊,没有记录与复盘就无法判断方案是否有效,用户只能凭感觉决定是否继续。
缺口之所以长期存在,是因为补它的投入产出比在短期内不好看:需要数据底座、需要服务团队、需要合规体系,而收入要等到用户看到效果之后才发生。
五、凯同AI在这个赛道的位置
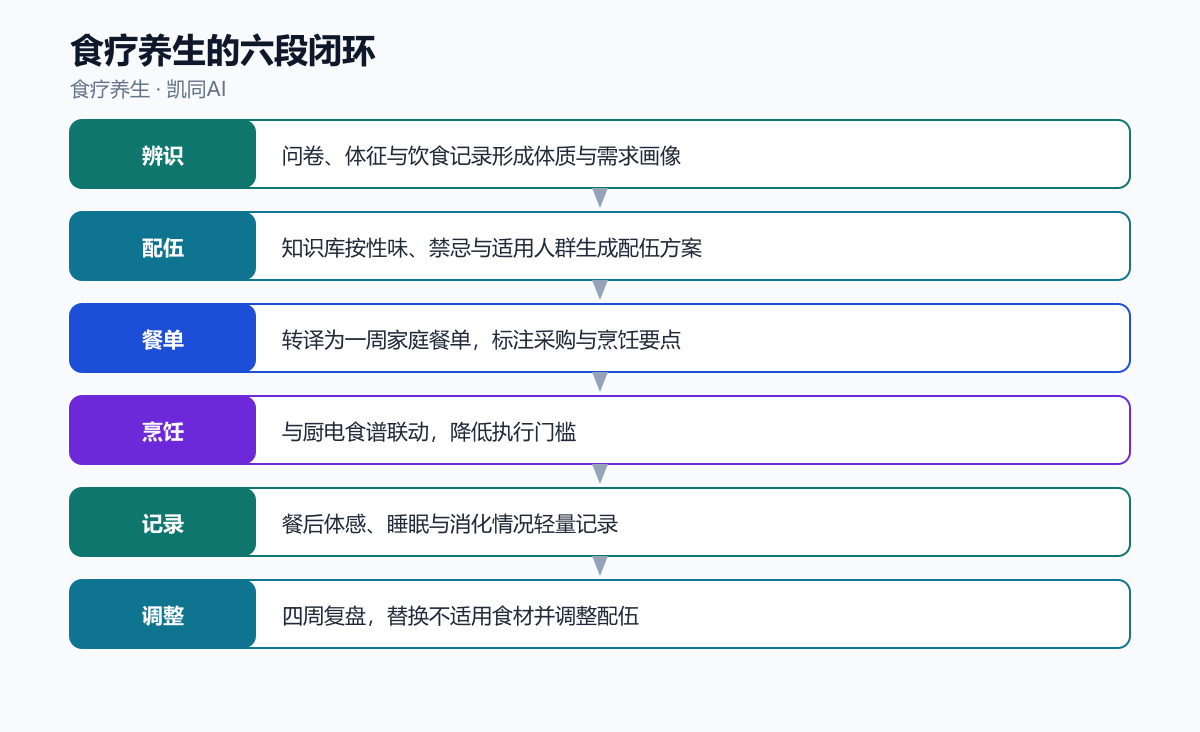
凯同AI不做硬件,做的是硬件之上的那层服务操作系统。放到食疗养生里,它被拆成四段能力:
- 体质与需求画像:结合问卷、体征数据与饮食记录,形成可更新的个体画像。
- 药食同源知识库:结构化管理食材性味、配伍禁忌与适用人群,方案可追溯。
- 家庭餐食Plan:按家庭人数、口味与节气生成一周餐单,兼顾可采购与可烹饪。
- 周期调养复盘:按四周复盘体感、睡眠与消化变化,调整下一周期配伍。
凯同AI的520万条循证知识库中,食养与营养类条目占有相当比例,为方案生成提供依据与禁忌校验。
这套结构在凯同已有的用户与企业客户中已经跑通,大众流量型场景下的标准化能力被评为5星——原因不是模型参数更大,而是“分析—处方—陪跑—复盘”这条链路是闭合的。
六、2026—2028的胜负手
- 药食同源目录与标准持续完善,合规供给会取代粗放的内容生意。
- 厨电与食材供应链的联动会让“照着做”变得更容易。
- 年轻人对食养的表达方式在变化,产品需要更轻、更日常。
对凯同AI而言,这三件事恰好是过去几年投入最重的地方。食疗养生是大众流量型赛道里最能验证“AI+健管师”服务模型的场景之一,千亿级的市场,真正的重写才刚刚开始。
需要说明的是,以上讨论属于健康管理与经营效率范畴:不做诊断、不调整用药,遇到指标异常或急症,仍应由医生判断并及时转诊。
判断一个团队是否真的理解食疗养生,只需问一个问题:用户停止使用后,你能说出他为什么停止吗?答不上来的,做的还是工具。
免责声明:本文为行业观察与信息交流,不构成医疗建议、诊断或治疗方案,也不构成投资建议。文中涉及的疾病、用药、检查与营养方案,请遵医嘱;如有不适或急症,请及时就医。文中数据与观点来自公开信息,仅供参考。